

Fonlardan fahiş kazanç sağladıktan sonra paylarını satanlara ilişkin Sermaye Piyasası Kurulu duyuru yaptı. Kazançların iadesi için hesap numaraları açıklandı.
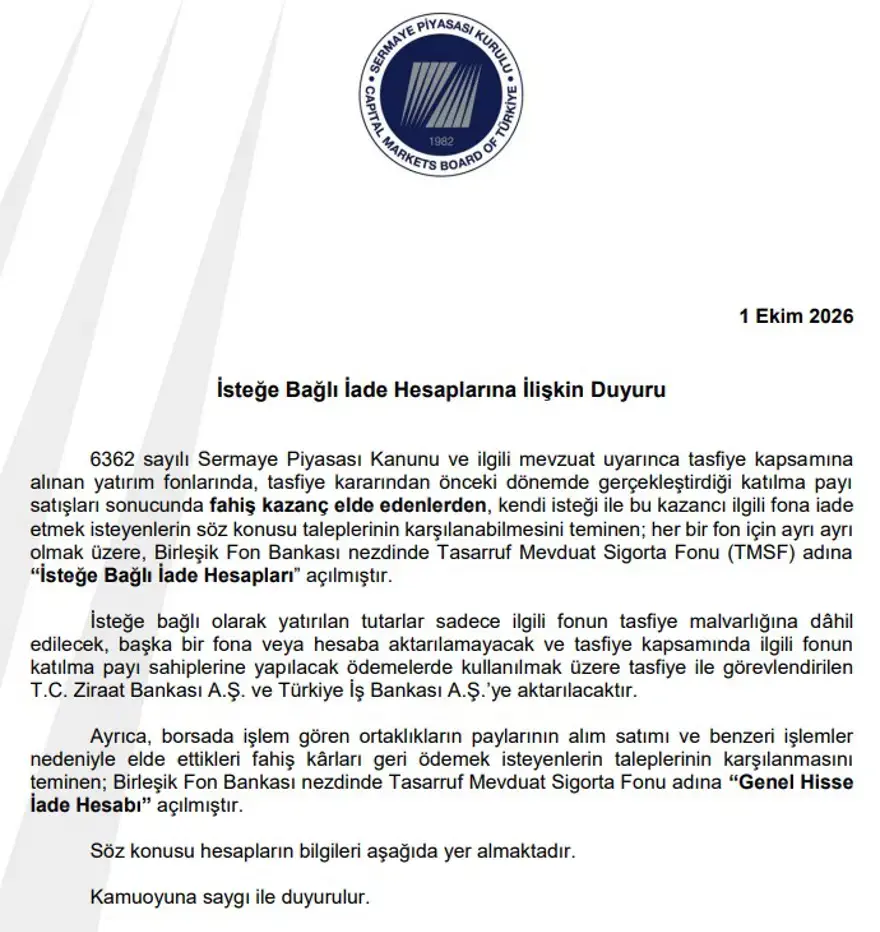
Sermaye Piyasası Kanunu ve ilgili mevzuat uyarınca tasfiye kapsamına alınan yatırım fon larında, tasfiye kararından önceki dönemde gerçekleştirdiği katılma payı satışları sonucunda fahiş kazanç elde edenlerden, kendi isteği ile bu kazancı ilgili fona iade etmek isteyenlerin söz konusu taleplerinin karşılanabilmesini teminen; her bir fon için ayrı ayrı olmak üzere, Birleşik Fon Bankası nezdinde Tasarruf Mevduat Sigorta Fonu (TMSF) adına “İsteğe Bağlı İade Hesapları” açıldı.
İsteğe bağlı olarak yatırılan tutarlar sadece ilgili fonun tasfiye malvarlığına dâhil edilecek, başka bir fona veya hesaba aktarılamayacak ve tasfiye kapsamında ilgili fonun katılma payı sahiplerine yapılacak ödemelerde kullanılmak üzere tasfiye ile görevlendirilen T.C. Ziraat Bankası A.Ş. ve Türkiye İş Bankası A.Ş.’ye aktarılacak.
Ayrıca, borsada işlem gören ortaklıkların paylarının alım satımı ve benzeri işlemler nedeniyle elde ettikleri fahiş kârları geri ödemek isteyenlerin taleplerinin karşılanmasını teminen; Birleşik Fon Bankası nezdinde Tasarruf Mevduat Sigorta Fonu adına “Genel Hisse İade Hesabı” açıldı.
FON ZENGİNLERİNE ÇAĞRI
FON HELAL Mİ HARAM MI İŞTE O FETVA
Fon zenginleri paralarını ieade eder mi? Öte yandan Türkiye'yi sarsan fon skandalında fon helal mi haram mı, ceaiz mi değil mi? İşte Diyanet İşleri Başkanlığının o fetvası.
"Tahvil, orta ve uzun vadede borç sağlamak amacıyla anonim şirketler, devlet ya da kamu kuruluşları tarafından çıkarılan, yatırımcıların anaparasını garanti altına almasının yanında belirli vadelerle hamiline faiz getirisi sağlayan borç senetleridir. İslam’da verilen borcun belli bir senetle teminat altına alınmasında herhangi bir sakınca yoktur. Ancak anaparanın dışında herhangi bir ücret almak ya da menfaat sağlamak faiz kapsamındadır. Buna göre altın tahvili, altına endeksli bir iç borçlanma senedi olması hasebiyle vade sonunda anaparaya ilaveten belli oranda faiz getirisi sağladığından dinen caiz değildir.
Altına dayalı kira sertifikası uygulaması ise, belli miktarda altın birikimine sahip bir kimsenin, bu meblağ karşılığında bir varlığı (gayrimenkul) ya da hissesini belli süre sonra geri satabilme ya da devir hakkı saklı kalmak kaydıyla devletten satın alması ve ardından devlete kiralaması işleminden ibarettir. Dolayısıyla altın kira sertifikasına sahip olan bir kimse; devletten satın alıp yine devlete kiralamış olduğu bir varlığa ait mülkiyeti temsil eden belgeye sahip olmakta ve belirlenen kira bedelini almaktadır. Üzerinde anlaşılan vadenin bitiminde ise devlet, sertifika karşılığında almış olduğu altını sertifika sahibine aynı miktarda fiziki olarak teslim etmek, hesabına yatırmak ya da o günkü değeri üzerinden nakit olarak geri vermek suretiyle malı ondan satın almaktadır.
Buna göre işleyişi yukarıda anlatıldığı gibi olmak kaydıyla, altına dayalı kira sertifikası uygulaması fıkhen caizdir.
Bu muamelenin cevazı Hanefiler tarafından meşru görülen “bey’ bi’l-istiğlâl” akdine dayanmaktadır. Bey’ bi’l-istiğlâl, satıcının bedelini ödediğinde sattığı malı geri almak ve bu süre zarfında kiralayarak kullanmak üzere yapılan satışa denir. (Mecelle, md. 119) Vefâ yoluyla satış ve icareden mürekkep bir akit olarak kabul edilen bu muamele hakkında farklı yaklaşımlar ileri sürülmüş olmakla birlikte, akde konu taşınmazın satışı ve tahliye yoluyla müşteriye teslimi sonrasında müşteriden kiralanması halinde söz konusu muamelenin caiz olacağı bazı âlimler tarafından kabul görmüştür. (Haskefî, ed-Dürrü’l-muhtar, 449; Çatalcalı Ali Efendi, Fetâvâ-yı Ali Efendi, 1/300-301; Ali Haydar Efendi, Dürerü'l-Hükkâm, 1/781; Bilmen, Kâmus, 6/127-128)"
Fetvaya ulaşmak için: